集邦咨询针对电动汽车牵引逆变器的最新研究显示,2025 年第四季度纯电动汽车销量的强劲增长,推动全球牵引逆变器装机量达到约 965 万台,创下近两年来的新高。这一数据不仅反映出汽车电动化转型的持续推进,也体现出单车搭载电动驱动系统的配置需求不断提升。从季度走势来看,受汽车销售旺季带动,2024 年第四季度逆变器出货量已突破 867 万台;而 2025 年第四季度,中国与欧洲市场需求双双回暖,进一步推高了出货规模。尽管元器件成本下降使得市场整体营收从 55 亿美元微降至 53 亿美元,但该市场仍保持量增价稳
关键字:
电动汽车
逆变器
装机量
集邦咨询
DRAM 平均现货价格(2 月 25 日 - 3 月 3 日)DDR5 16Gb 4800/5600(2G×8):77.36→79.14,涨幅 2.25%DDR5 16Gb(2G×8)eTT 版 3200:38.67→39.17,涨幅 1.29%DDR4 16Gb(2G×8)eTT 版:32.34→33.02,涨幅 2.48%DDR4 16Gb(1G×8)3200:20.20→20.70,涨幅 2.10%DDR4 8Gb:13.53→13.66,涨幅 1.02%最新更新时间:2026 年 3 月 4 日
关键字:
存储器
DRAM
现货价
合约价
集邦咨询
集邦咨询表示,由于交易商暂缓报价和采购,动态随机存取存储器(DRAM)的现货交易活跃度有所下降。目前存储芯片现货价格显著高于合约价格,集邦咨询预计,短期内现货价格的上涨幅度将更为温和,二者之间的价差有望逐步收窄。主流 DRAM 芯片(即 DDR4 1G×8 3200MT/s 规格)的平均现货价格从上周(2 月 4 日)的 30.86 美元,微涨 0.78% 至本周(2 月 10 日)的 31.10 美元,短期涨幅有限。DRAM 平均现货价格芯片规格2 月 4 日价格(美元)2 月 10 日价格(美元)涨幅
关键字:
存储芯片
现货价格
集邦咨询
根据TrendForce集邦咨询最新调查,近期国际形势变化已切实改变了存储器供需方操作策略。TrendForce资深研究副总吴雅婷表示,由于买卖双方急于完成交易、推动生产出货,以应对未来市场不确定性,预期第二季存储器市场的交易动能将随之增强。基于对未来国际形势走向不明的担忧,采购端普遍秉持“降低不确定因素、建立安全库存”的策略,积极提高DRAM和NAND Flash的库存水位。TrendForce集邦咨询表示,受到积极备货潮带动,第二季的DRAM和NAND
Flash合约价调涨幅度皆较原本预期扩大。然
关键字:
TrendForce
集邦咨询
存储器
美国于当地时间4月2日公布对等关税政策,随后提出含美国价值(US value)
20%以上的制造品能享有豁免。根据TrendForce集邦咨询最新调查,受美国新一轮关税政策的影响,下修包含AI
Server、Server(服务器)、智能手机和笔电等终端市场的2025年出货量展望。2025年第一季Server、智能手机和笔电出货皆优于预期,主要是业者应对美国关税而提前出货。TrendForce集邦咨询表示,目前供应链仍在探讨如何吸收因关税而提高的生产成本,美国价值欲以品牌国家或制造地为认定、举证方式
关键字:
TrendForce
集邦咨询
美国关税
终端市场
根据TrendForce集邦咨询最新调查,2025年第一季下游品牌厂大都提前出货因应国际形势变化,此举有助供应链中DRAM的库存去化。展望第二季,预估Conventional
DRAM(一般型DRAM)价格跌幅将收敛至季减0%至5%,若纳入HBM计算,受惠于HBM3e 12hi逐渐放量,预计均价为季增3%至8%。PC DRAM、Server DRAM价格皆持平上季因应国际形势变化,各主要PC OEM要求ODM提高整机组装量,将加速去化OEM手中的DRAM库存。为确保2025年下半年产线供料稳定,库存水
关键字:
TrendForce
集邦咨询
DRAM
AI需求持续升温与地缘政治影响下,全球晶圆代工市场正迎来结构性变革。 研调机构Trendforce预估,2025年市场成长将由AI应用与库存回补驱动,台积电以先进制程稳固龙头地位,中国大陆系晶圆厂则在成熟制程领域快速崛起; 然而,供应链逆全球化趋势加剧,产业面临成本上升与效率下降的挑战,市场将分化为「China for China」、「US for US」及「Non-China for Non-China Customers(NCNC)」三大阵营。Trendforce分析,2025年全球晶圆代工市场年增率
关键字:
TrendForce
集邦咨询
先进制程
晶圆代工
根据TrendForce最新调查,2024年第四季全球晶圆代工产业呈两极化发展,先进制程受惠AI等新兴应用增长,及新款旗舰智能手机AP和PC新平台备货周期延续,带动高价晶圆出货增长,抵销成熟制程需求趋缓冲击,前十大晶圆代工业者合计营收季增近10%,达384.8亿美元,续创新高。 台积电以市占率67%稳居第一外,联电、世界先进及力积电分居第4、8及10名。TrendForce表示,特朗普关税新政对晶圆代工产业影响开始发酵。 2024年第四季追加急单投片将延续至2025年第一季; 此外,中国大陆国补政策带动上
关键字:
TrendForce
集邦咨询
先进制程
晶圆代工
NAND Flash控制芯片厂慧荣科技总经理苟嘉章预期,NAND Flash市况将于6月好转,下半年表现将优于上半年,甚至不排除供应吃紧的可能性。苟嘉章指出,2025年第一季NAND Flash虽小幅下跌,但供应商已开始坚守价格,避免市场陷入低迷行情。他强调,供应商根据市场状况自然调节供给,是NAND Flash供需好转的主因之一,2025年NAND Flash位元供给,估计将增加上看20%。美国商务部对出口至中国大陆的存储器制造设备实施管制,也将延缓中国大陆厂商在DRAM领域的扩张步伐。尽管中国大陆部分
关键字:
TrendForce
集邦咨询
NAND Flash
根据TrendForce集邦咨询最新研究,2024年全球AI
服务器(Server)出货量受惠于CSP、OEM的强劲需求,年增幅度为46%。国际形势、DeepSeek效应、英伟达GB200/GB300
Rack供应链整备进度等将成为影响2025年AI Server出货量的变量,TrendForce集邦咨询据此提出三种情境预估。第一种为基础情境(base
case),研判发生的机率最高。近期Microsoft、Meta、Amazon、Google等主要CSP业者皆宣布,扩大今年对云端或AI基础设
关键字:
AI Server
DeepSeek
AI推理
TrendForce
集邦咨询
DeepSeek模型虽降低AI训练成本,但AI模型的低成本化可望扩大应用场景,进而增加全球数据中心建置量。光收发模块作为数据中心互连的关键组件,将受惠于高速数据传输的需求。未来AI服务器之间的数据传输,都需要大量的高速光收发模块,这些模块负责将电信号转换为光信号并通过光纤传输,再将接收到的光信号转换回电信号。根据全球市场研究机构TrendForce集邦咨询统计,2023年400Gbps以上的光收发模块全球出货量为640万个,2024年约2,040万个,预估至2025年将超过3,190万个,年增长率达56.
关键字:
TrendForce
集邦咨询
DeepSeek
低成本AI
光通信
光收发模块
根据TrendForce集邦咨询最新研究报告指出,NAND
Flash产业2025年持续面临需求疲弱、供给过剩的双重压力。在此背景下,除了Micron(美光)率先宣布减产,Kioxia/
SanDisk(铠侠/闪迪)、Samsung(三星)和SK hynix/
Solidigm(SK海力士/思得)也启动相关计划,可能长期内加快供应商整合步伐。TrendForce集邦咨询表示,NAND Flash厂商主要通过降低2025年稼动率和延后制程升级等方式达成减产目的,背后受以下因素驱动:第一,需求疲软
关键字:
NAND Flash
减产
TrendForce
集邦咨询
根据TrendForce集邦咨询最新研究,顺应国际形势变化,中国凭借庞大市场驱动China for
China供应链成形,汽车产业的情况尤为明显。由于中国鼓励国内车企于2025年之前提高国产芯片使用比例至25%,同时也支持外商本土化生产,促使主要车用芯片供应商STMicroelectronics(意法半导体)、Infineon(英飞凌)、NXP(恩智浦)和Renesas(瑞萨)等近年积极与SMIC(中芯国际)、HHGrace(华虹宏力)等中系晶圆厂洽谈合作,将有助中系晶圆厂加速多元平台开发进程。过去,
关键字:
IDM
晶圆厂
TrendForce
集邦咨询
根据TrendForce集邦咨询最新调查,2025年第一季进入淡季循环,DRAM市场因智能手机等消费性产品需求持续萎缩,加上笔记本电脑等产品因担心美国可能拉高进口关税的疑虑,已提前备货,进而造成DRAM均价下跌。其中,一般型DRAM(Conventional DRAM)的跌幅预估将扩大至8%至13%,若计入HBM产品,价格预计下跌0%至5%。PC DRAM价格估跌幅为8-13%,Server DRAM则跌5-10%TrendForce集邦咨询表示,2024年第四季PC OEM在终端销售疲弱,DRAM价格反
关键字:
DRAM
TrendForce
集邦咨询
根据TrendForce集邦咨询最新调查,2024年第三季恰逢智能手机销售旺季,伴随各大品牌接连推出旗舰新机,带动生产总数季增7%,约达3.1亿支,与去年同期持平。从旺季产量的角度分析,第三季的表现尚未恢复疫情前水平,表明全球消费市场仍缺乏明确的复苏动能。展望2024年第四季,由于Apple(苹果)新机生产进入全年高峰,以及Android(安卓)阵营依惯例于年末冲刺市占,预估季度总产量将季增近7%,与去年同期表现相仿。第四季品牌商仍采取谨慎的备货策略,以避免库存压力加剧现金流负担。TrendForce集邦
关键字:
智能手机
TrendForce
集邦咨询
根据TrendForce集邦咨询最新调查,2024年第三季尽管总体经济情况未明显好转,但受惠下半年智能手机、PC/笔电新品带动供应链备货,加上AI
server相关HPC需求持续强劲,整体晶圆代工产能利用率较第二季改善,第三季全球前十大晶圆代工业者产值季增9.1%,达349亿美元,这一成绩部分原因归功于高价的3nm大量贡献产出,打破疫情期间创下的历史纪录。展望2024年第四季,TrendForce集邦咨询预估先进制程将持续推升前十大业者产值,但季增幅度将略为收敛,而营运表现将呈两极化,预计AI及旗
关键字:
TrendForce
集邦咨询
先进制程
晶圆代工
根据TrendForce集邦咨询最新调查,2024年第三季NAND Flash产业出货量位元季减2%,但平均销售单价(ASP)上涨7%,带动产业整体营收达176亿美元,季增4.8%。TrendForce集邦咨询表示,不同应用领域的NAND
Flash价格走势在今年第三季出现分化,企业级SSD需求强劲,推升价格季增近15%,消费级SSD价格虽有小幅上涨,但订单需求较前一季衰退。智能手机用产品因中国手机品牌严守低库存策略,订单大量减少,第三季合约价几乎与上季持平。Wafer受零售市场需求疲软影响,合约价反
关键字:
NAND Flash
企业级SSD
TrendForce
集邦咨询
DRAM产业历经2024年前三季的库存去化和价格回升,价格动能于第四季出现弱化。TrendForce集邦咨询资深研究副总吴雅婷表示,由于部分供应商在今年获利后展开新增产能规划,预估2025年整体DRAM产业位元产出将年增25%,成长幅度较2024年大。根据TrendForce集邦咨询最新调查,DRAM产业结构越趋复杂,除现有的PC、Server、Mobile、Graphics和Consumer
DRAM外,又新增HBM品类。吴雅婷指出,三大DRAM原厂中,SK
hynix(SK海力士)因HBM产品
关键字:
DRAM
TrendForce
集邦咨询
根据TrendForce集邦咨询最新调查,由于Server(服务器)终端库存调整接近尾声,加上AI推动了大容量存储产品需求,2024年第二季NAND
Flash(闪存)价格持续上涨,但因为PC和智能手机厂商库存偏高,导致第二季NAND
Flash位元出货量季减1%,平均销售单价上涨了15%,总营收达167.96亿美元,较前一季增长了14.2%。第二季起所有NAND
Flash供应商已恢复盈利状态,并计划在第三季扩大产能,以满足AI和服务器的强劲需求,但由于PC和智能手机今年上半年市场表现不佳,
关键字:
TrendForce
集邦咨询
NAND Flash
AI SSD
根据TrendForce集邦咨询调查,受惠主流产品出货量扩张带动多数业者营收成长,2024年第二季整体DRAM(内存)产业营收达229亿美元,季增24.8%。价格方面,合约价于第二季维持上涨,第三季因国际形势等因素,预估Conventional
DRAM(一般型内存)合约价涨幅将高于先前预期。观察Samsung(三星)、SK
hynix(SK海力士)和Micron(美光科技)第二季出货表现,均较前一季有所增加,平均销售单价方面,三大厂延续第一季合约价上涨情势,加上台湾地区四月初地震影响,以及HBM
关键字:
DRAM
TrendForce
集邦咨询
根据全球市场研究机构TrendForce集邦咨询调查显示,2024年第一季DRAM产业主流产品合约价走扬、且涨幅较2023年第四季扩大,带动营收较前一季度成长5.1%,达183.5亿美元,推动多数业者营收延续季增趋势。出货表现上,第一季三大原厂皆出现季减,反映产业淡季效应,加上下游业者的库存水平已垫高,采购量明显减弱。平均销售单价方面,三大原厂延续着2023年第四季合约价上涨氛围,再加上库存仍处于健康水位,故涨价意愿强烈。其中,中系手机销售畅旺,带动Mobile
DRAM的价格涨幅领先所有应用,而Co
关键字:
淡季效应
DRAM
TrendForce
集邦咨询
根据TrendForce集邦咨询最新研究指出,2024年全球笔记本电脑出货量仍受到地缘因素与高利率抑制市场动能的影响,整体而言,入门款消费及教育的换机需求为上半年推动市场的积极因素,而下半年仍有待经济环境回稳以及更多AI
NB机种释出,刺激企业对于高效能笔记本电脑的升级需求,预期全年出货量将达到1亿7,345万台,较2023年成长3.6%。AI笔电渗透率将由2024年的1%,跃升至2025年的20%TrendForce集邦咨询指出,严谨规范下的AI NB新品陆续于今年下半年推出,初代机种售价多在1,0
关键字:
AI
AI NB
集邦咨询
据国外媒体Xtech Nikkei报道,日本存储芯片巨头铠侠(Kioxia)首席技术官(CTO)Hidefumi Miyajima近日在东京城市大学的应用物理学会春季会议上宣布,该公司计划到2031年批量生产超过1000层的3D NAND Flash芯片。众所周知,在所有的电子产品中,NAND闪存应用几乎无处不在。而随着云计算、大数据以及AI人工智能的发展,以SSD为代表的大容量存储产品需求高涨,堆叠式闪存因此而受到市场的青睐。自三星2013年设计出垂直堆叠单元技术后,NAND厂商之间的竞争便主要集中在芯
关键字:
3D NAND
集邦咨询
TrendForce集邦咨询针对403震后各半导体厂动态更新,由于本次地震大多晶圆代工厂都位属在震度四级的区域,加上台湾地区的半导体工厂多以高规格兴建,内部的减震措施都是世界顶尖水平,多半可以减震1至2级。以本次的震度来看,几乎都是停机检查后,迅速复工进行,纵使有因为紧急停机或地震损坏炉管,导致在线晶圆破片或是毁损报废,但由于目前成熟制程厂区产能利用率平均皆在50~80%,故损失大多可以在复工后迅速将产能补齐,产能损耗算是影响轻微。DRAM方面,以位于新北的南亚科(Nanya)Fab3A,以及美光(Mic
关键字:
TrendForce
集邦咨询
晶圆代工
内存
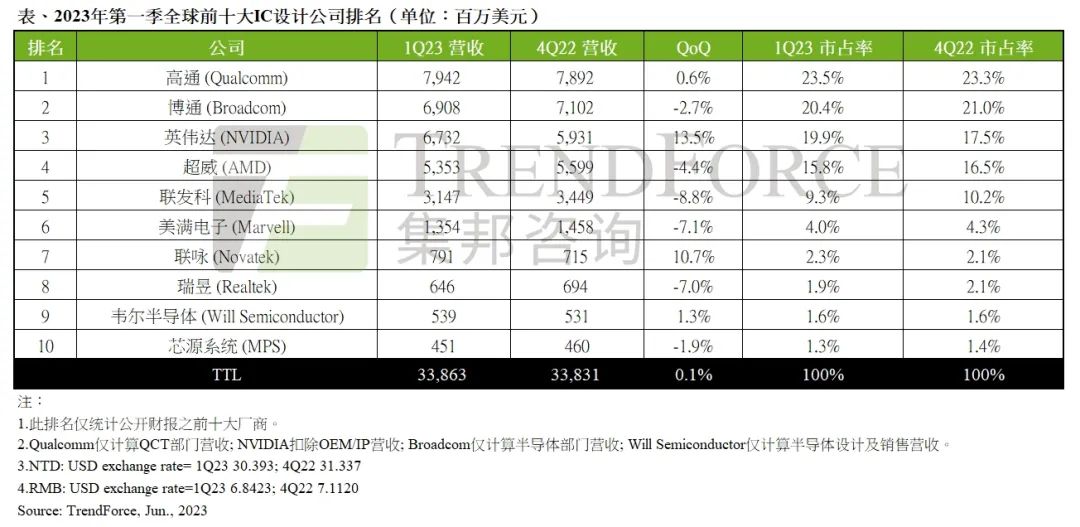
近期,媒体报道IC设计产业自去年下半年起开始去化库存,历经近一年的去化,今年第二季可望恢复至健康水位。报道指出,因为下游应用市场比上游芯片行业要早进入修正,整体供应链库存水位也低,在下半年节庆较多的预期下,客户也开始回补库存,有助IC设计业下半年营收稳步回温。其中,面板是这波修正潮最早开始的产业,驱动IC业者今年上半年营收已有回温迹象,笔电相关IC也感受需求回暖。此前,全球市场研究机构TrendForce集邦咨询调查显示,今年一季度供应链库存消化不如预期,且适逢传统淡季,整体需求清淡。不过,由于部分新品拉
关键字:
IC设计
库存
集邦咨询
行业供应链传来消息,历经过去超一年的库存调整后,当前MLCC被动元件库存调整渐近尾声,MLCC价格跌幅渐弱向稳,出货量渐长,释放出行业触底信号。1龙头带涨,MLCC行业新一轮景气度来临5月8日,据央视财经报道,受下游需求不振影响,MLCC的跌价周期超过14个月,但从今年年初开始,这种元器件的出货开始大增,部分龙头企业还在近期发布了产品涨价函。三环近日发布二季度涨价函表示,公司MLCC产品在与部分合作伙伴充分沟通、协商一致后,二季度各月份套单实际交易价格全面上调,所有签约伙伴自4月份新提交的套单审批时同步同
关键字:
TrendForce
集邦咨询
MLCC
4月5日,京瓷宣布投资620亿日元(约4.7亿美元)建立一个新的半导体相关部件的工厂,预计在2026年4月前完成,并于次年开始运营。新工厂将生产用于半导体领域的精细陶瓷部件,以及先进半导体的包装材料。01厂商加速MLCC产能扩充资料显示,京瓷是日本电子元件大厂,也是全球MLCC(多层陶瓷电容器)龙头厂商之一。近年,得益于5G、物联网、数据中心、新能源汽车等技术以及应用快速普及,MLCC需求上升,包括京瓷在内的厂商积极扩产MLCC。2022年9月,京瓷表示为扩大MLCC产能、加强技术开发能力、保障未来生产空
关键字:
TrendForce
集邦咨询
MLCC
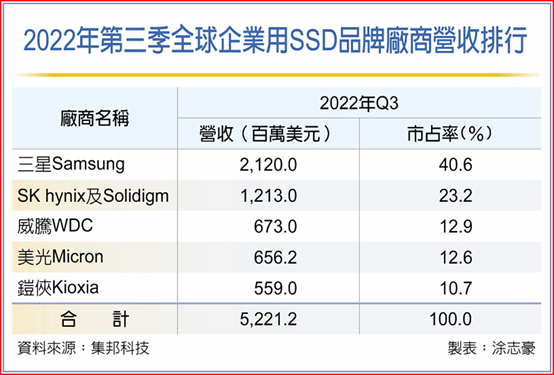
市调机构研究显示,尽管服务器因物料供应改善,使整机出货有所提升,加上中国电信业者标案及字节跳动需求,数据中心建置进度并未受到明显影响。但整体企业用固态硬盘(enterprise SSD)市场仍不敌NAND Flash跌价冲击,第三季市场规模季减28.7%达52.212亿美元,在需求低迷情况下,预期第四季企业用SSD合约均价将再跌二成。三星第三季企业用SSD营收为21.20亿美元,市占率则由第二季的44.5%下滑至40.6%,均价下跌是拖累营收的主因,明年仍将以128层3D NAND及PCIe 4.0接口S
关键字:
TrendForce
集邦咨询
SSD
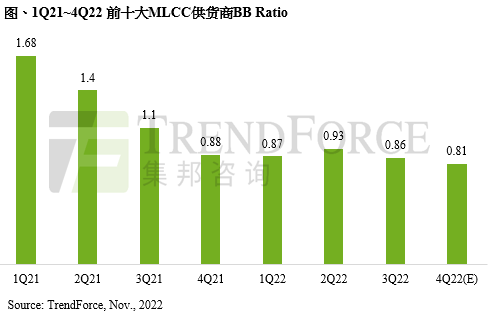
全球经济数据疲弱,终端消费市场仍难以摆脱高通胀阴霾与升息压力,而疫情之下,供应链上下游库存问题持续蔓延,年底节庆购物季需求恐落空。因此,TrendForce集邦咨询预期,受到旺季不旺与ODM拉货态度保守的双重夹击,第四季MLCC供应商平均BB
Ratio(Book-to-Bill Ratio;订单出货比值)将下滑至0.81。11月起,村田、三星等陆续接获网通、主机板、显示卡以及中国二线手机品牌客户量小急单,显示主机板、显卡市场在今年第一季需求率先下滑后,加上品牌商持续调节库存,近期已回归健康水位。值得
关键字:
TrendForce
集邦咨询
MLCC
rendForce:2023年集邦拓墣科技产业大预测重点节录全球市场研究机构TrendForce集邦咨询公告「2023年集邦拓墣科技产业大预测」,精彩内容节录如下:库存乱象冲击,晶圆代工制程多元布局成关键随着各国边境陆续解封,物流阻塞纾解,缺货潮下大量采购的终端整机、零部件陆续到仓;然而,疫情红利消散,加上全球高通胀影响,消费性电子产品销售力道减弱,导致供应链库存急遽攀升难以消化,客户砍单风浪迅速蔓延至晶圆代工厂。面对客户大动作修正晶圆投片订单,晶圆代工厂纷纷放缓扩产/厂进度,同时积极调整产品组合至汽车、
关键字:
集邦拓墣
TrendForce
集邦咨询
晶圆代工
面板
集邦咨询介绍
您好,目前还没有人创建词条集邦咨询!
欢迎您创建该词条,阐述对集邦咨询的理解,并与今后在此搜索集邦咨询的朋友们分享。
创建词条
关于我们 -
广告服务 -
企业会员服务 -
网站地图 -
联系我们 -
征稿 -
友情链接 -
手机EEPW
Copyright ©2000-2015 ELECTRONIC ENGINEERING & PRODUCT WORLD. All rights reserved.
《电子产品世界》杂志社 版权所有
京ICP备12027778号-2 北京市公安局备案:1101082052 京公网安备11010802012473
 京ICP备12027778号-2 北京市公安局备案:1101082052 京公网安备11010802012473